a16z 本周图表:注意力难增长,旧 GPU 在涨租,AI 建设还卡在哪?
11 张图看注意力争夺、GPU 租金、制造业供给和网络安全收入:需求有韧性,增长却各有条件。

a16z 这期图表周报里,一个反差很醒目:Netflix 的收入还在增长,人们主动看、听、读的时间却没有明显变多。内容平台得争同一段空闲时间;AI 领域的图表则呈现出另一组变化——新旧 GPU 租金都高于年初,部分制造环节却没有跟着扩产,网络安全公司的股价也走在收入增速前面。
专心看内容的时间没变多,平台在争谁的时间?
Netflix 最新一季收入达到 128.7 亿美元,同比增加 11.8%。收入规模还在创新高,增长速度却又慢了下来。

数据截至最近一季,单季收入达 128.7 亿美元,同比增速放缓至 11.8%,低于此前反弹期水平。
对 Netflix 来说,竞争对手既有其他流媒体平台,也有短视频。假设你晚上有一个小时,刷短视频花掉了四十分钟,留给一集电视剧的时间就少了。a16z 据此提出一个问题:当越来越多内容争夺用户的空闲时间,谁会继续成为付费长视频的新用户?Netflix 也在尝试短内容和直播体育。不过,这张收入图没有分离价格、用户规模等因素,不能单凭它认定短视频造成了增速放缓。
BCG 的媒体消费数据,让这场时间争夺有了一个参照。

比较期为2018—2025年。这里统计专注于媒体的时间,一边做别的事一边播放媒体的后台消费另算。
BCG 区分了两种使用方式:专心看、听、读,和做别的事情时让内容在后台播放。图中的“主动媒体消费”对应前一种。美国这一口径的人均时长,最近为每周 25.3 小时,低于此前峰值 26.5 小时;整个统计期的年复合变化约为 -0.5%。这是一段时间里的观测结果,不能据此给所有人的注意力划定生理上限。
总量变化不大,各种媒体分到的时间却不同。图中起点到终点的份额,以及各类消费时长的年复合变化分别是:
- 印刷媒体:份额从 19% 降至 9%,消费时长年复合下降 10.5%;
- 社交媒体:份额从 8% 升至 12%,消费时长年复合增长 6.6%;
- YouTube:份额从 4% 升至 6%,消费时长年复合增长 7.8%;游戏份额也从 7% 升至 9%,时长年复合增长 2.1%;
- 不含 YouTube 的视频:份额从 41% 小降至 40%,消费时长年复合下降 0.7%;把 YouTube 加回来,全部视频时长仍年复合增长约 0.2%。
所以,视频整体并没有明显萎缩,变化更多发生在视频内部,以及视频与其他媒体之间。对内容创作者和应用开发者来说,主动使用时间长期横盘,意味着争取更多使用时长会更接近争夺别人的份额。后台播放能把内容带进通勤、办公等场景,增加被消费的机会,但播放着也不代表用户始终全神贯注。
连旧 GPU 都比年初更贵,但涨租不等于资产升值
GPU 可以按使用时长租用,租金反映买家当下愿意为计算资源付多少钱。Ornn Data 追踪的五种 GPU,最近租金全部高于年初,老款 A100 也在其中。

数据以各型号在当年 1 月 1 日的 7 日移动平均价格为 100 进行归一化,用于观察走势而非比较绝对美元单价。
这张图把每种 GPU 自己的年初租金设为 100,只比较各自涨跌。末端估读中,A100 约为 106,也就是比年初高约 6%;H100 约为 136,RTX PRO 6000 WS 约为 165;H200 和 B200 分别约为 264 与 222,相当于年初的 2.64 倍和 2.22 倍。这不表示 H200 的美元租金就是 A100 的两倍多,因为各条线的起点各是各的价格。
a16z 又加了一条假设线:如果从第一次完整观测到该型号的七日均租价开始,让这个数值在六年里匀速降到零,现在的实际租金会落在线上方还是下方?

每款 GPU 的首次完整七日均租价设为 100%;这是租金与假设线的比较,不是芯片账面价值或投资回本测算。
以实际租金除以同一时点的假设值、再减去 1,图上得到的差值是:A100 高出 9%,H100 高出 54%,H200 高出 143%,B200 高出 111%,RTX PRO 6000 WS 高出 73%。这些百分比与上一张图“相对年初涨多少”的基准不同。
这说明,当前租赁市场表现比机械地匀速下降更强。它没有告诉我们一块 GPU 现在能卖多少钱,也没有把购置、电力和运营成本算进去,因此不能判断设备的账面净值或是否回本。A100 和 H100 在较长的历史区间里,还曾长期低于参照线,最近的反弹不能抹掉此前的低价阶段。
模型调用量是另一条观察线索。OpenRouter 是集中调用多家模型的平台,Token 则是模型处理和生成文本时使用的小块单位。平台统计显示,开放权重和封闭权重模型的用量都在增长。(开放权重指可以取得模型权重,并不自动等于所有代码、数据和许可都完全开源)

统计为 OpenRouter 平台单一切片,周总消耗量升至 160–170 万亿 Token 水平;开放权重消耗占比约 72%,支出占比仅约 25%。
OpenRouter 的每周 Token 用量在春季后明显加速,夏末短暂停顿后又上行,最近约为每周 160—170 万亿 Token。它同时披露的用量份额和支出份额,差别很大:
- 开放权重模型约占 72% 的 Token 用量,却只占约 25% 的支出;
- 封闭权重模型用量不到三成,支出约占四分之三;最近一周,其 Token 用量份额还有小幅回升。
这意味着,在该平台观测的混合用量里,开放权重模型平均每个 Token 对应的支出较低;流量份额不能直接当成收入份额,Token 份额也不等于算力份额,因为不同模型处理一个 Token 所需的计算量不同。租金和调用量这两组观察,共同支持了 a16z 对需求韧性的判断。但它们都是局部指标,既不能给出整个行业的总支出,也没有说明哪种模型具体使用了哪些 GPU。
AI 建设需要更多设备,美国工厂却没有一起加速扩产
订单增加时,工厂可以新建厂房、增加设备,让“能生产多少”的产能变大;也可以把现有设备用得更满,提高产能利用率。实际生产出来的量叫产出。扩产和提高利用率都能帮助增加产出,但四个关键行业走的路并不相同。

比较基期年底至最近第三季度的变化。电气设备的产能、利用率采用较宽的行业分类,产出和价格采用较窄分类,不能把四项当作同一范围精算。
美联储工业统计与 BLS 价格数据,呈现出四种不同的变化:
- 计算机及外设:产能增加 16%,利用率相对提高 26%,产出增加 46%,出厂价格上涨 33%。扩产和把现有能力用得更满,都在发挥作用。
- 通信设备:产能增加 110%,利用率相对下降 11%,产出仍增加 87%,出厂价格上涨 19%。生产能力翻倍后,设备被使用的程度反而降低,a16z 据此怀疑部分产能可能出现冗余。
- 半导体:产能增加 77%,利用率基本没变,产出增加 76%,出厂价格上涨 34%。这一组产出增长,主要伴随着生产能力的扩张。
- 电气设备:为电网和配电系统提供关键设备的这一环节,出厂价格上涨 69%,产能却减少 9%。利用率相对提高 13%,产出仍下降 7%。价格大涨与本土供给收缩同时出现,是四组中最醒目的反差。不过,相关行业分类范围不同,不能把产能与利用率的变化直接相乘来推算这里的产出。
价格涨了,本土供给跟上了吗?
同一行业的两根柱并排保留:先看涨价与扩产是否同向,再看国内产出和进口的增幅差距。
价格和产能 · 同一图尺:−25% 至 +125%
2019年底至2026年第三季度的相对变化
竖线为0%;向左表示减少,向右表示增加。切换关系时图尺会同步标明,勿把两种模式的柱长直接对照。
电气设备的价格涨幅最大(+69%),产能却减少9%;通信与半导体则确实扩了产。涨价没有对应到各行业相同的供给反应。
| 行业 | 产能 | 利用率 | 产出 | 出厂价 | 实际进口 |
|---|---|---|---|---|---|
| 计算机及外设 | +16% | +26% | +46% | +33% | +366% |
| 通信设备 | +110% | -11% | +87% | +19% | +175% |
| 半导体 | +77% | 约0% | +76% | +34% | +131% |
| 电气设备 | -9% | +13% | -7% | +69% | +69% |
实际进口为2019至2026年的价格调整后金额,与国内产出指数的分类和期间并不完全相同;增速不是进口份额。电气设备的产能、利用率采用较宽分类,产出、价格采用较窄分类;这些对照用于观察方向,不能当作完全相同产品范围精算。利用率变化也不是百分点。来源:原图8、9所列美联储、BLS与人口普查局。
进口是供给的另一部分。人口普查局的进口金额经 BLS 进口价格指数调整后,可以观察剔除价格变化影响的进口增长;它与国内产出指数的比较显示,四类设备的实际进口增幅都更大。

国内产出与实际进口采用各自图注的比较期间;实际进口是价格调整后的金额,不是直接清点设备件数,也不表示进口市场份额。
- 计算机外设:国内产出增长 46%,去价调整后的实际进口飙升 366%;
- 通信设备:国内产出增加 87%,实际进口提升 175%;
- 半导体及元件:国内产出提升 76%,实际进口增长 131%;
- 电气设备:在国内产出萎缩 7% 的背景下,实际进口增长了 69%。
这些增速说明海外供给增长得更快,却不能回答进口已经占了多少市场,也不能证明它补足了全部需求。a16z 提出几种可能解释:扩产的成本、风险,或与海外厂商竞争的顾虑,让本土企业的扩张没有跟上需求;这批数据还不能判别哪一种原因占主导。
工人的数据又呈现出另一种约束:不少制造行业的人均工时增长,比就业人数增长更快。

工时来自 ADP、人数来自 BLS;下方薪酬图采用总薪酬(gross pay)增长口径,不能当作小时工资涨幅。
非金属矿物行业的人均工时增加 4.7%,人数只增加 0.4%;化学制品分别为 +4.2% 和 +0.4%,塑料橡胶则为 +3.6% 和 -0.9%。这些行业里,现有工人平均工作得更久,人数增幅却很有限,甚至减少。但这种模式并非适用于所有部门:电气设备行业的人数增速达到了 4.0%,略高于其 3.8% 的工时增幅;金属制品(人数 +1.7% 对比工时 +0.9%)和机械制造(人数 +1.4% 对比工时 +0.7%)也属于人数增幅更大的例外。
制造业总薪酬同比增长 5.5%;跳槽者的增幅约为 10%,比留任者约高 5 个百分点。加班增加与跳槽加薪,符合企业争夺劳动力的解释,但不能单独证明缺工是唯一原因。人均工时增加也不等于每小时生产效率提高。这些是行业整体数据,还不能单独识别 AI 项目带来了多少用工需求。a16z 把它们视作建设数据中心等设施时需要关注的人力供给线索,具体项目是否受缺工影响,仍需看实际招工与交付。
安全公司的 AI 业务在涨,整体收入跟上了吗?
AI 能帮助攻击者,也增加了企业需要保护的模型、应用和 Agent,网络安全因此被寄予增长厚望。a16z 把软件 ETF IGV 里的网络安全及可观测性成分股组成市值加权组合,观察它们与整体软件板块的表现。(可观测性工具帮助企业了解系统正在怎样运行、哪里出了问题;这组股票不只包含网络安全公司)

基于 CapIQ 市值加权统计,该组合年内涨幅高点曾超过 110%,近期回调至 83% 左右,同期整体 IGV 指数接近持平。
这组股票年内累计回报的高点约为 110%—115%,最近回落到约 83%,同期软件 ETF IGV 约为 0%—2%。近期回撤明显,但组合年内依然大幅领先。
股价上涨,是否已经对应到收入增长加速?图中把最近一季预期收入同比增速,与此前基准季度的同比增速相比较。这里包含市场预期,不能全部当作已经公布的财报结果。

横轴为2026年第三季度预期收入同比增速减去2025年第四季度同比增速(百分点),纵轴为年内股价涨幅,气泡大小对应过去十二个月(TTM)总收入。
图中的几个例子,体现了这种落差。以下读数为估读,增速的差用“百分点”表示:
- Okta 年内股价上涨约 120%,但其预期收入增速相较此前反倒放缓了 1.5 个百分点;
- Fortinet 录得约 115% 的回报,增速提升约 5 个百分点;
- CrowdStrike 股价涨幅接近 95%,但增速变化仅为微弱的 +0.5 个百分点;
- Cloudflare (NET) 股价上涨 50%,预期增速下滑 2 个百分点;
- Palo Alto Networks(PANW) 预期增速提升约 19 个百分点,股价上涨约 90%,是明显的例外;但 a16z 指出,增长主要由并购推动,不能全算成原有 AI 业务的自然增长。
公司披露的 AI 新业务指标,则确实出现了一些很高的增幅:

口径横跨客户、流量、预订与 ARR,来自公司披露并由 a16z 汇集;统计周期与分母不同,部分绝对基数未知,也缺少可比较的长期序列。
Palo Alto 的 Prisma AIRS 客户数环比增长超过 100%,其跟踪的 Agentic 流量在九个月内增长超过 800%;SentinelOne 的 Purple AI 与 Prompt Security 年化经常性收入(ARR)同比增长约 200%,CrowdStrike AIDR 的 ARR 则是环比增长约 200%。SailPoint 还披露,AI 驱动的商机自6月以来增长超过 100%。(Prisma AIRS 保护 AI 模型、应用和 Agent;Purple AI 辅助安全分析;Prompt Security 保护企业使用 AI 的过程;AIDR 用于检测和响应 AI 相关风险,保护提示词、应用及 Agent 交互)
除了商机指标,SailPoint 还披露了更接近商业化结果的数据:采用 AI 方案的现有客户年度支出提升超过 60%。这是客户支出层面的积极信号;公司将这一数字列在 2027 财年第二季度的业务进展中,但该条披露没有给出提升计算的具体比较基数,也不足以把全部提升归因于 AI。
在 2027 财年第二季度,AI 相关业务占净新增 ARR 的比例超过 30%,代表了新增年化经常性业务的实质贡献。按公司口径,这里的净新增 ARR 就是本季末 ARR 减去上季末 ARR,量的是净变化,不只是新签合同金额。这里的 30% 是增量贡献份额(相当于每 100 份净新增 ARR 中,AI 相关业务贡献了超过 30 份),它不是增长 30%,不是总 ARR 的 30%,更不是总营收的 30%。
读这些数字,先要分清增长发生在哪里。流量量的是系统活动,商机(Pipeline)是尚待成交的潜在业务;订单或签约指标(Bookings)按公司定义统计,与确认收入的金额和时点可能不同;ARR把经常性业务按当前水平年化,也不等于本季度已确认收入。客户数、流量和合同都可能是积极信号,但它们不是同一种业绩;增量中的贡献份额与衡量扩张速度的增长率也属于不同口径。环比增长 200% 与同比增长 200%,观察的时间也不同。
这些 AI 业务数字,量的究竟是什么?
先把两个看似相同的200%放在同一条时间尺上,再区分业务增长、客户支出与新增业务贡献。
同为约+200%,观察窗口并不一样
时间条只比较窗口长度,各自报告期末对齐;100→约300是按增长率归一化的读法示意,不是美元金额,也不提供中间季度走势。
SailPoint 还披露了更接近商业化结果的两项数字
- 量的对象
- AI相关业务贡献的净新增 ARR
- 观察周期
- Q2 FY27,一个报告季度
- 分母或比较基准
- 公司该季度的全部净新增 ARR(本季末减上季末)
- 这项数字支持的判断
- 公司披露的新增经常性业务中,AI已经贡献了超过三成。
- 仍不能推出什么
- 不表示总ARR或总营收的30%,也不表示ARR增长30%;绝对金额仍未知。
AI净新增ARR ÷ 公司同期净新增ARR
把该季度净新增ARR看作100份,AI相关业务贡献超过30份。
数据来自原图13的公司披露;净新增ARR定义与客户支出指标对象另经SailPoint原始公告核实。不同指标、不同周期、不同分母不能组成一张增长率排名表;这些例子也不是同一批客户的转化漏斗。
因此,虽然这些披露已经给出更接近付费和新增业务的积极证据,但不能据此证明公司整体收入正在加速,局部业务的绝对规模依然关键。AI 可能带来新增需求,也可能让客户用新安全工具替换旧工具,最终结果仍需业务数据验证。a16z 对这组股票的提醒很具体:市场已经给过很高的期待,接下来公司需要用收入证明增长。
原文开头还附有 Joel de la Garza 与 Zane Lackey 的独立安全提醒 《Patch or Die》,此前已发给被投企业 CEO。它不属于上述四组常规图表。
a16z 本周图表:注意力难增长,旧 GPU 在涨租,AI 建设还卡在哪?
注意力:时长横盘,内部份额在换手
GPU:租金涨了,要分清两种基准
制造业:电气设备涨价,产能却减少
人均工时同比 +4.7% / 人数 +0.4%
人均工时同比 +3.8% / 人数 +4.0%
安全业务:有商业化信号,收入仍待验证
年度支出提升
净新增 ARR 的贡献份额
Charts of the Week: Attention is All You Need
GPUs, Still Not Obsolete; Doing More With The Same; SaaS Prove-It Cyber
Welcome to this week’s charts. Before we get to them, we have something important to share first. Here’s a16z’s Joel de la Garza and Zane Lackey, with some timely advice we sent yesterday to our portfolio company CEOs, on the current cybersecurity emergency: Patch or Die
Stay safe! Now onto our regular charts.

Charts has wondered about whether Netflix is Having Its Blockbuster moment, and while that may or may not be happening, the streamer’s recent report can only add fuel to the fire:
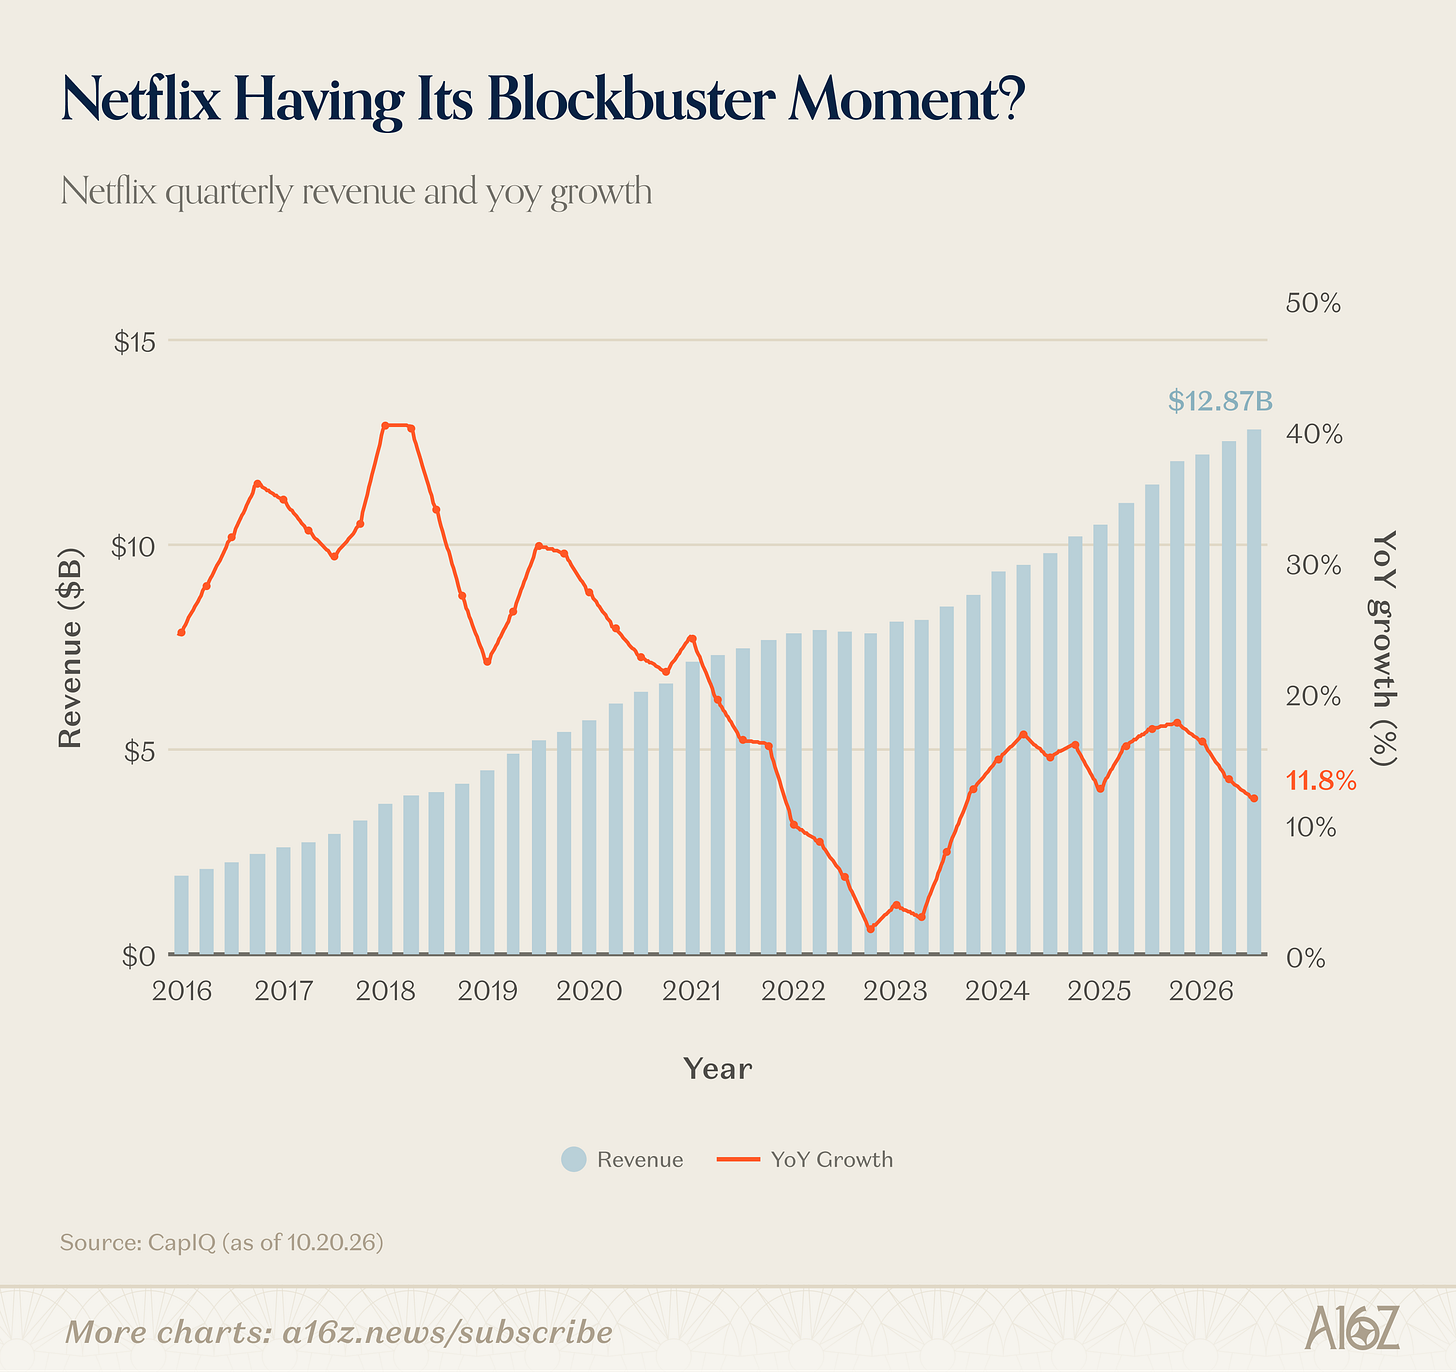
Netflix is still growing, but topline growth has decelerated to just a shade under ~12%, which is the lowest it’s been, since the last time Netflix was supposedly reaching its peak back in ‘21-’22.
Just to briefly restate the premise: the issue for Netflix is some combination of competition from other streaming options, but even more so, competition from an entirely different medium, i.e. short-form video. If people increasingly lack the attention-span to watch episode-length streamed shows, and prefer the Cocomelon-styled rapid frame-switching of reels, tiktok and shorts, then who is going to be the net-new buyer of the ever-more expensive premium streamer?
It’s a fair question, and apparently, there is no good answer, just yet (which is also perhaps why Netflix is developing shorts of its own, in addition to its foray into live sports).
But, there’s another issue for Netflix, and not just Netflix, but really for all streaming and/or content. There’s apparently an upper limit for how much media we can actually consume, and it seems like we’ve just about hit it:
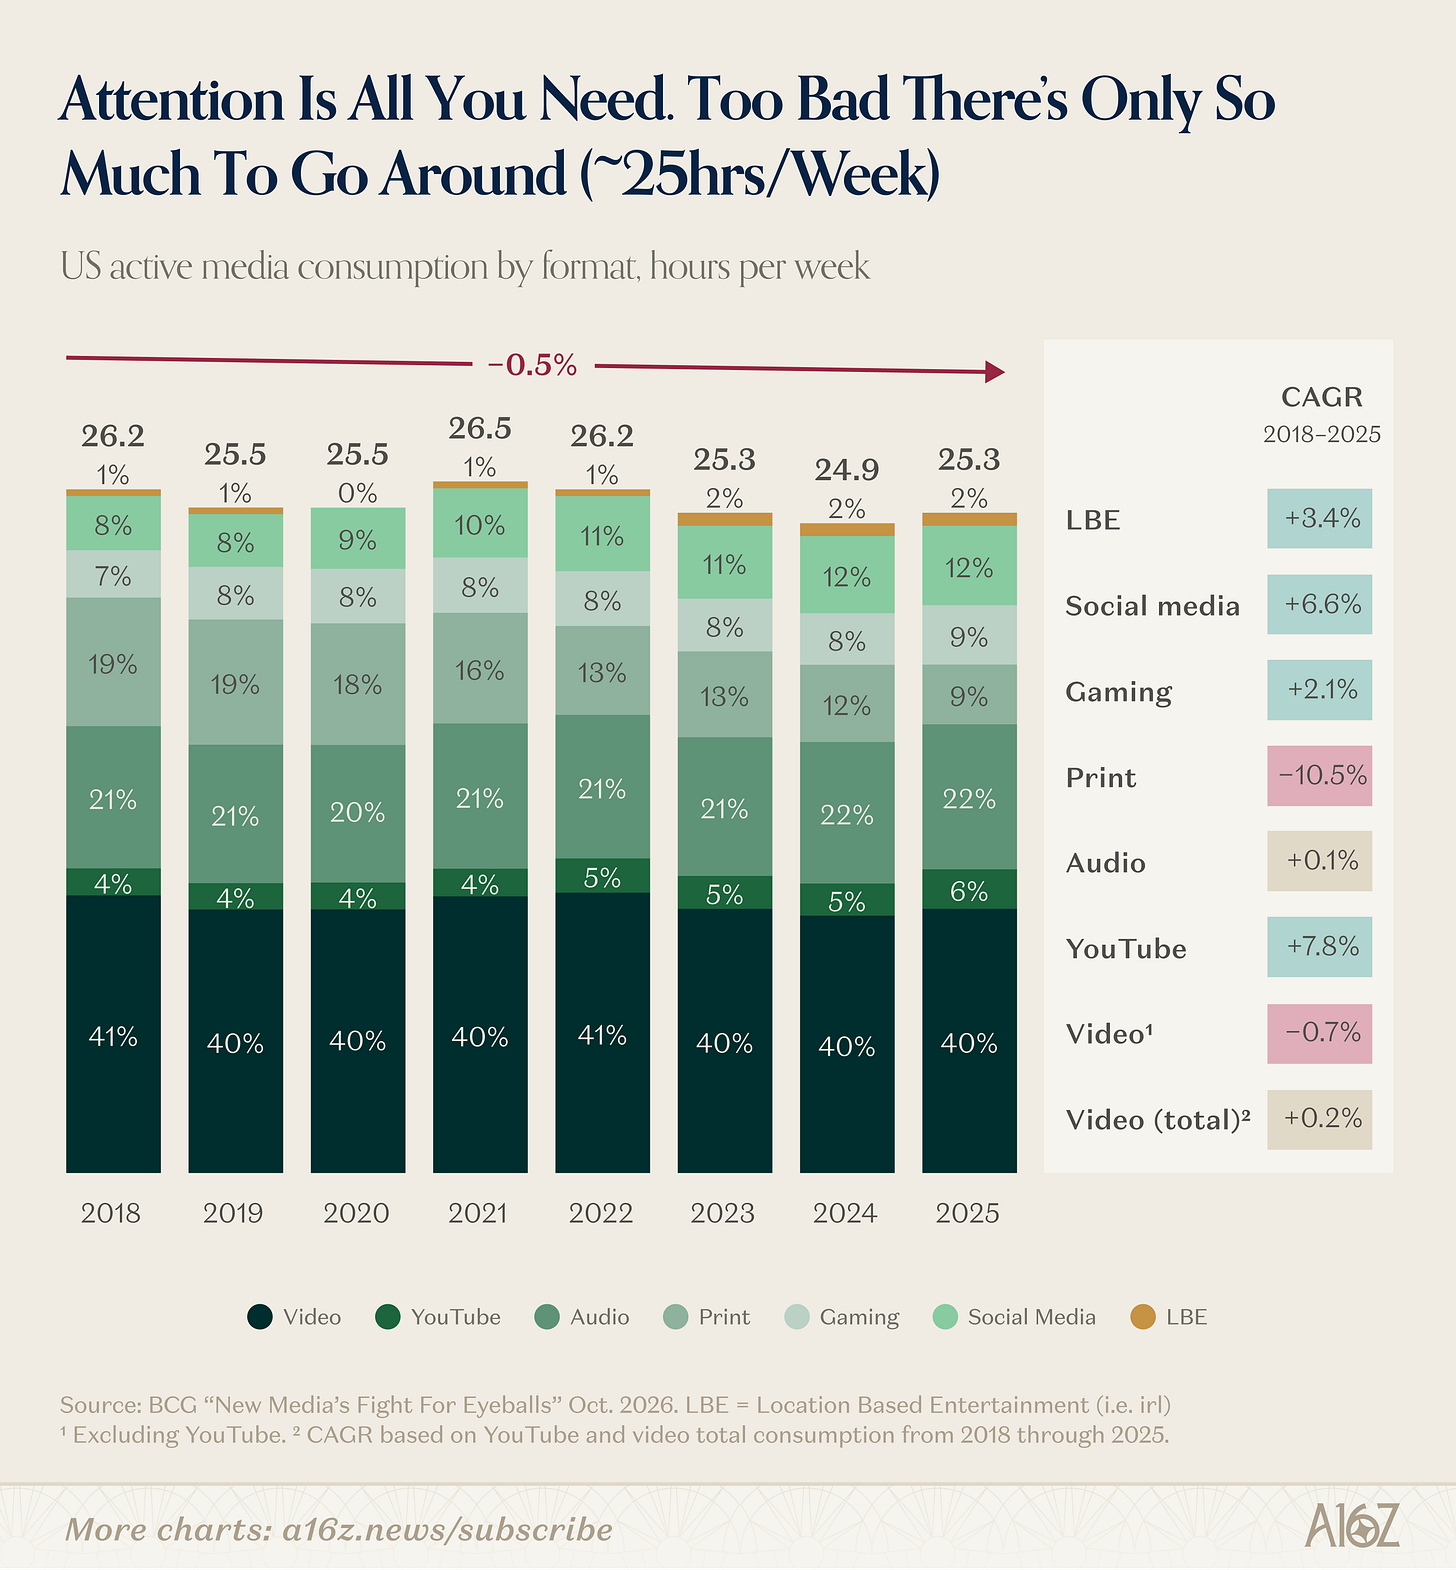
According to some data from BCG, US weekly media consumption tops out at ~26hrs/week, and has actually been in moderate decline since peak lockdown.
In other words, if you’re competing for attention spans, either as a content-creator or app maker, then you’re increasingly playing a zero-sum game with your competition. Relatedly, a lot of the media growth recently has come from “background” consumption, i.e. listening/watching in your car, at your desk, or otherwise while doing something else. Put another way, in the battle for attention spans, content has resorted to doubling-up with other activities to stretch total consumable hours to something longer than 24hrs in a given day.
The takeaway here is really just a continuation of a theme: So many appsand so much content, and yet so little time.
With all the recent FUD banging around the timeline, it bears reflecting on a tiny slice of some actual hard data.
First, GPU rental rates continue to climb:
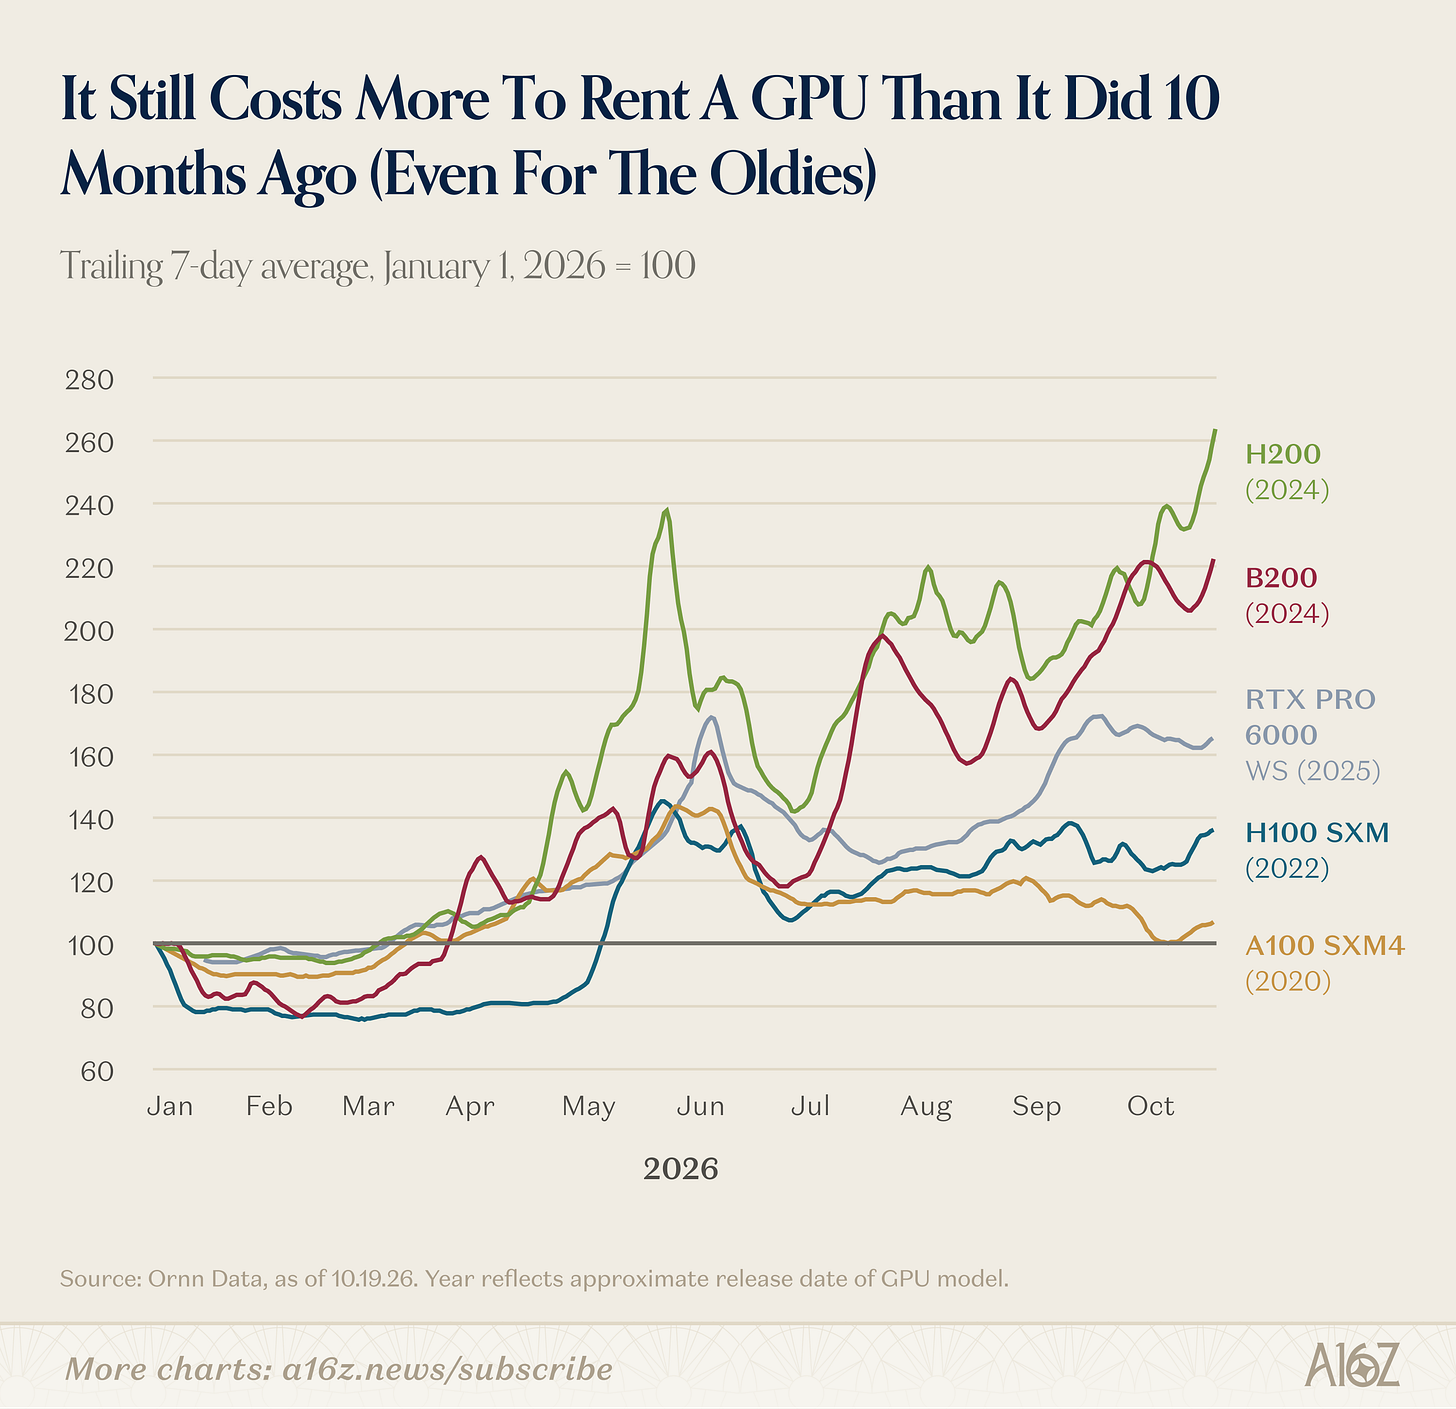
Every model of GPU in the series from Ornn Data, including the oldest A100 models, costs more to rent than it did at the beginning of the year.
That’s just not supposed to happen for assets that are supposed to depreciate from the moment they’re launched.
In fact, if you just compare a straight-line 6-year depreciation against the longer-history of available pricing, you get a pretty sizable surplus, once again, for every model:
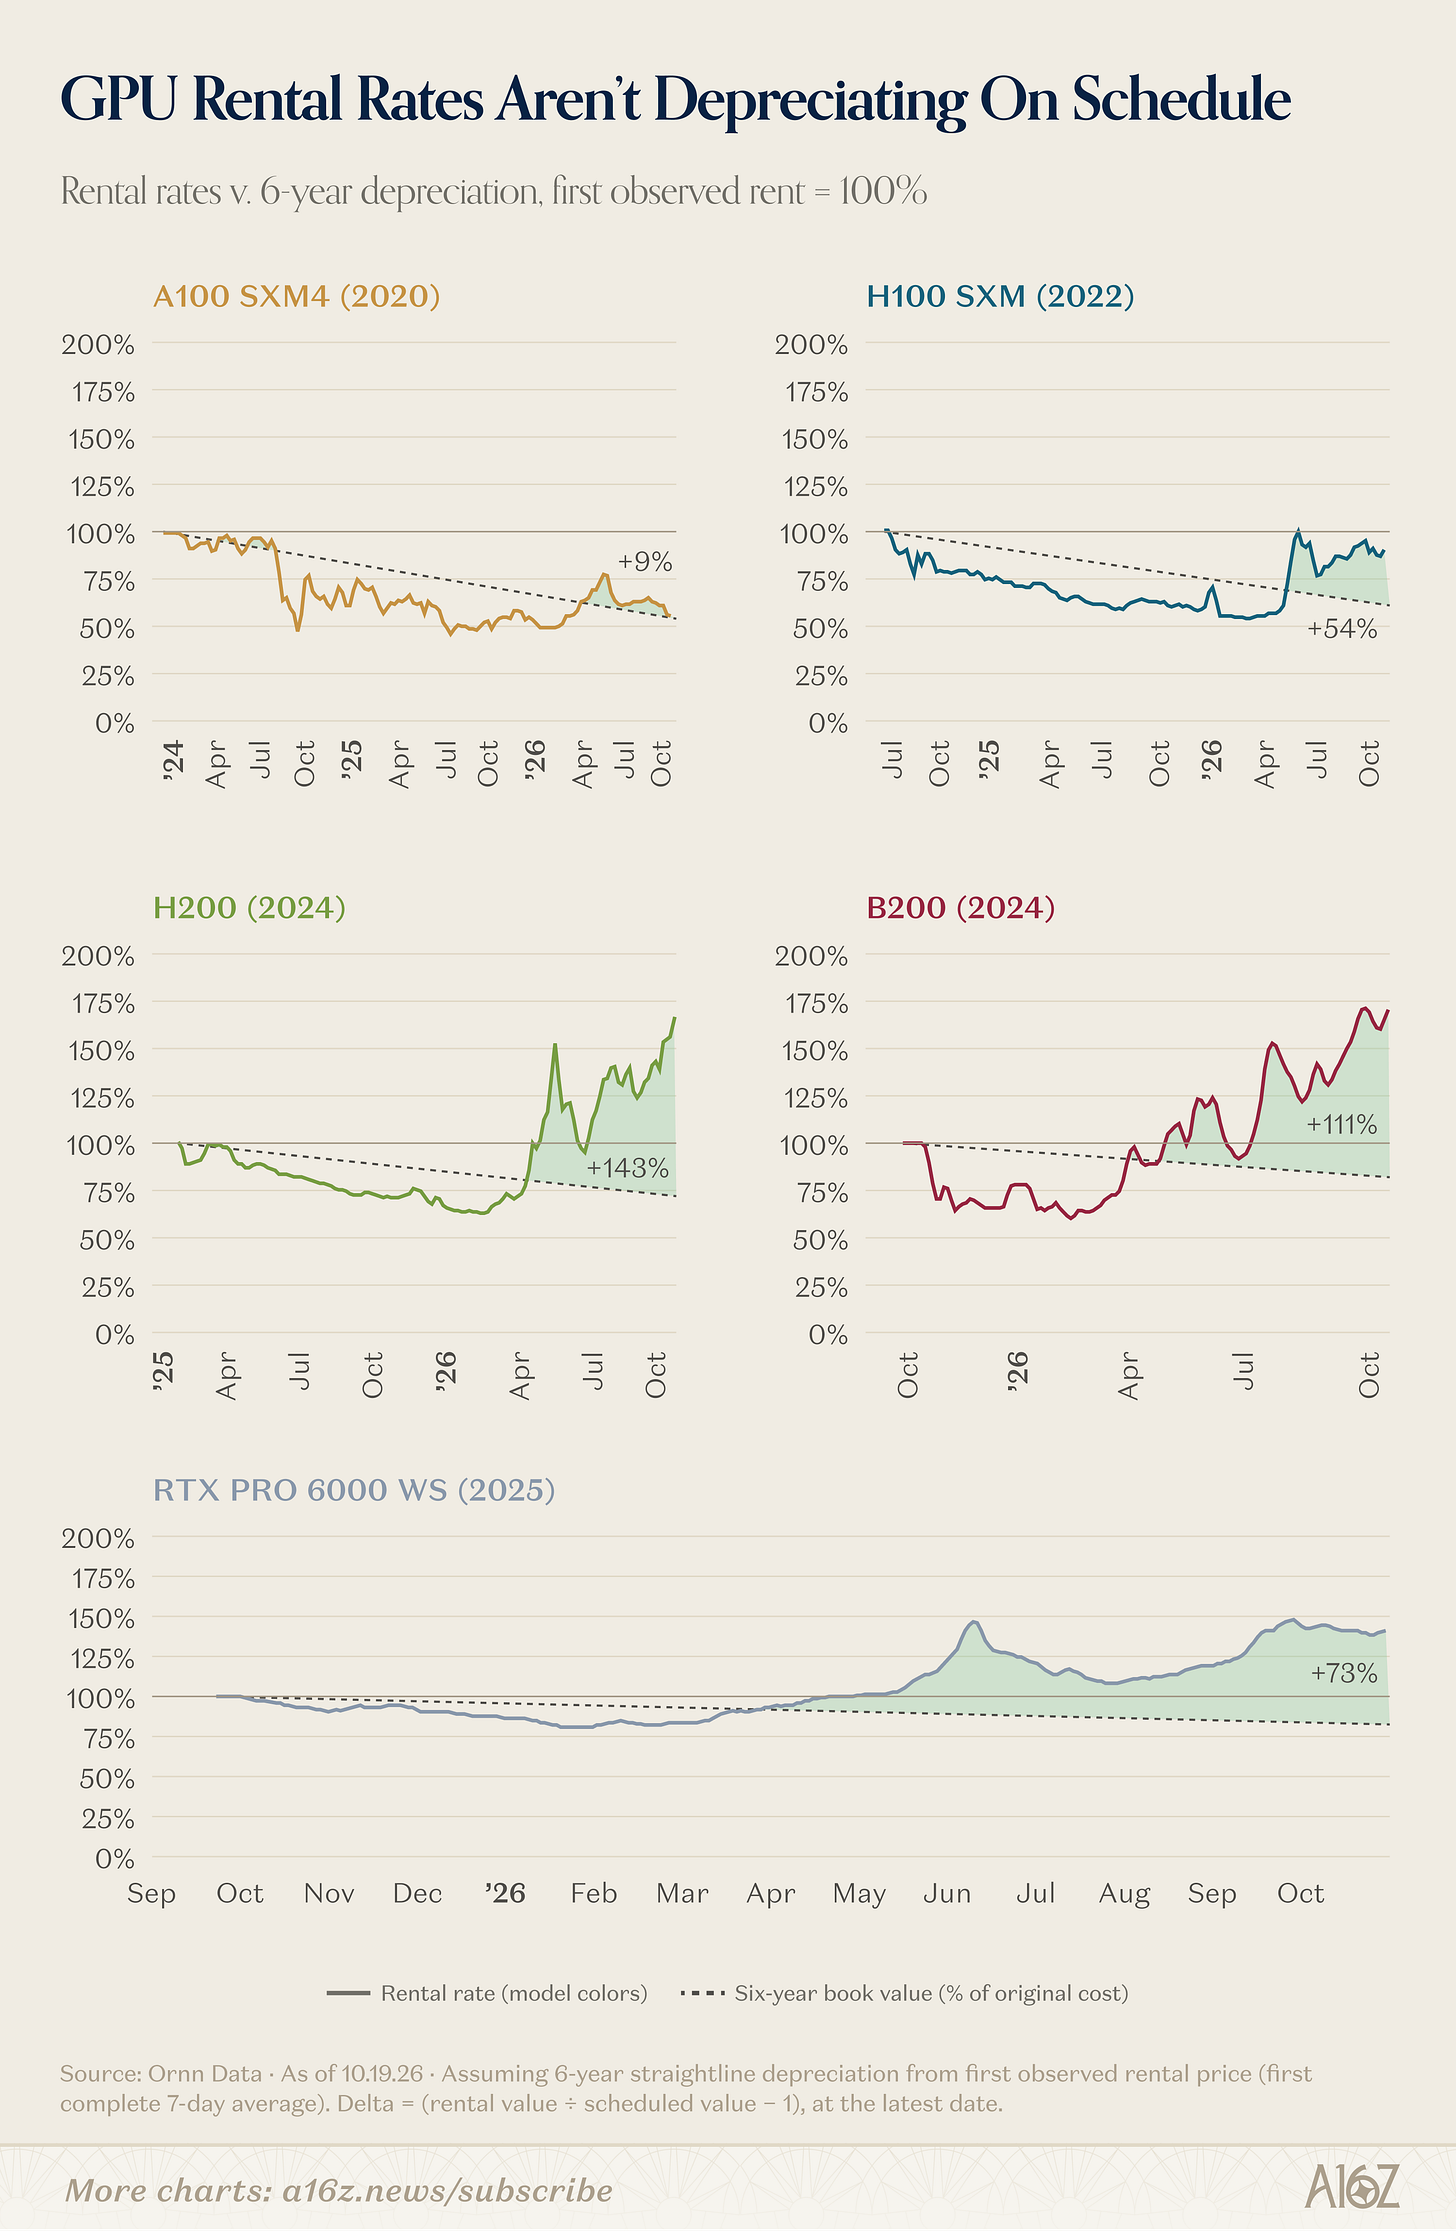
Prices are anywhere from 9% higher to 143% higher than they would have been, if they had depreciated steadily in-line with the supposed 6-year life of the chip.
To be fair, the older A100s and H100s spent more time below the line than above it, so over the longer haul, pricing for those two, at least, has under-performed straight-line depreciation. But the longer haul isn’t entirely fair either, because April of this year is when things really took off.
Token demand, per OpenRouter (which captures only a small slice of the picture), began its steep upward inflection in the Spring, and after a brief end-of-summer plateau, has once again leapt forward in the recent read:
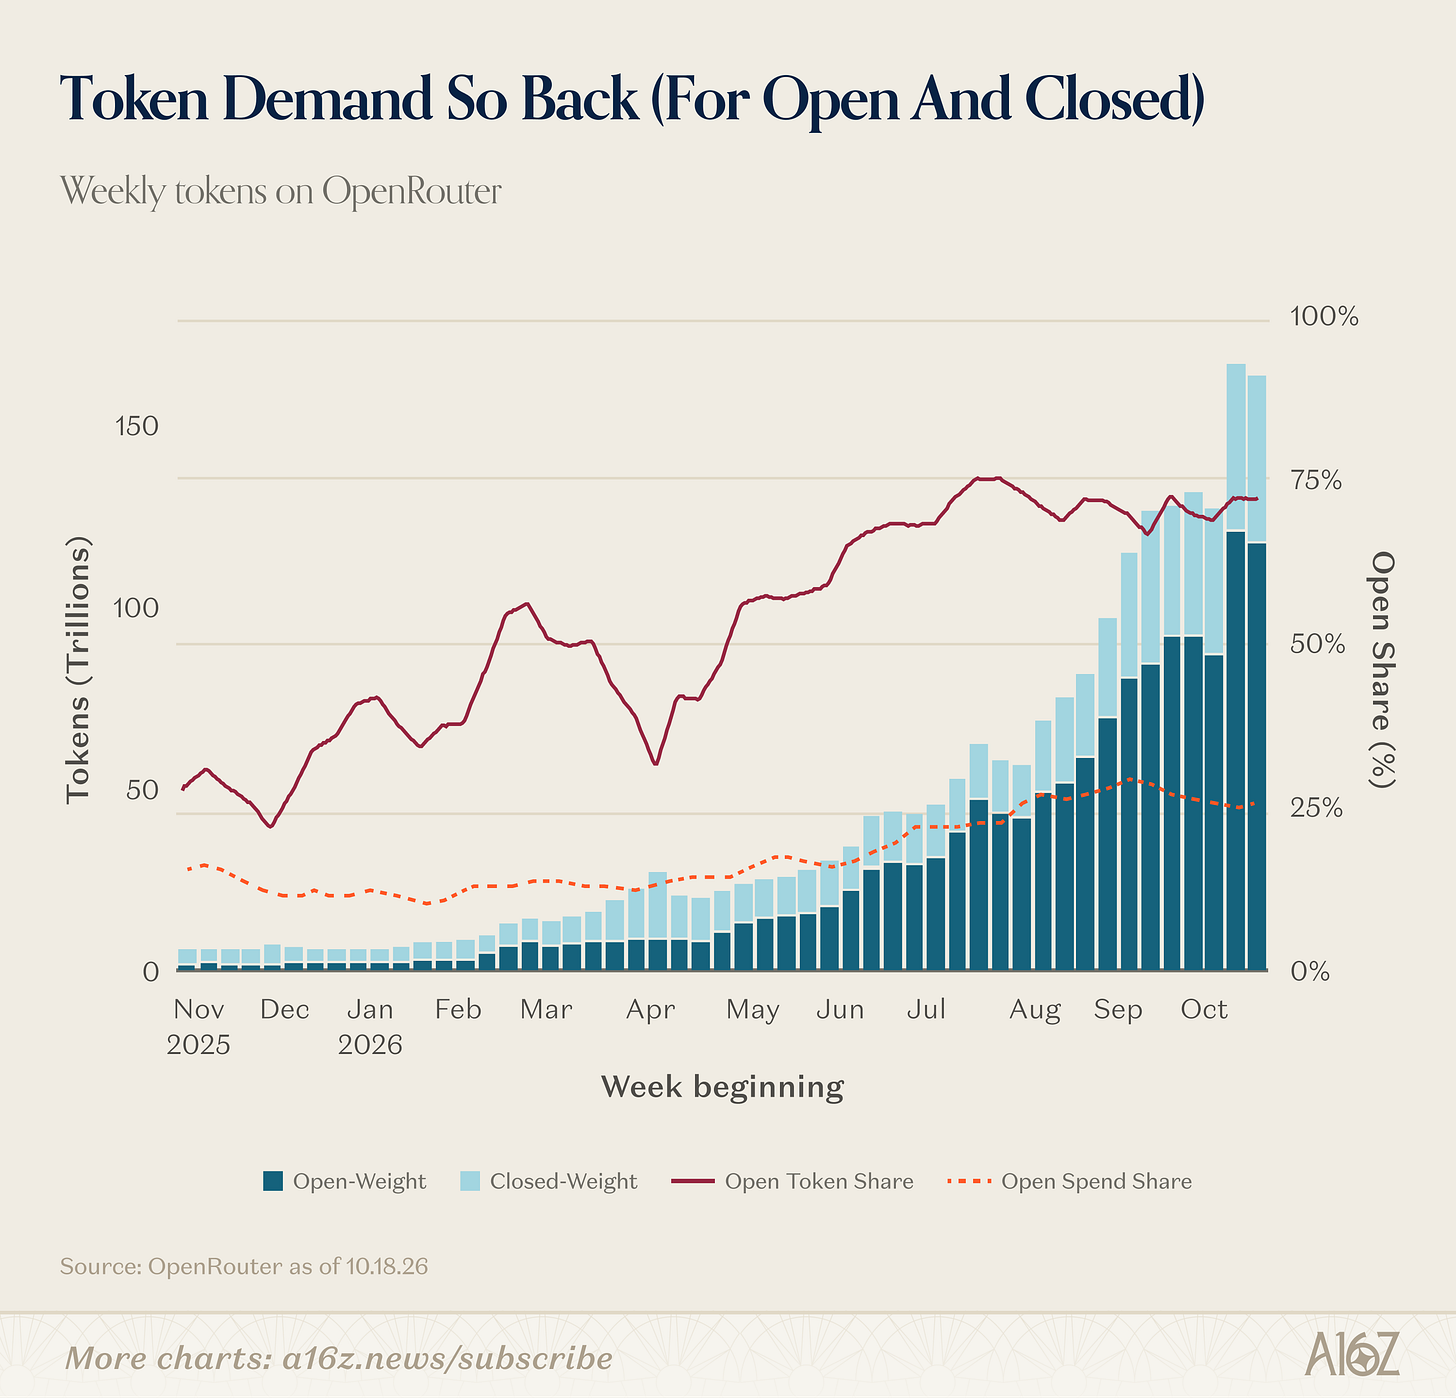
Token consumption for both open and closed models continues its exponential path, with proprietary models even making a modest share gain last week.
So, if Spring ‘26 and forward is the new normal, then to repeat where we started: the new normal has been awfully good for GPUs (and token demand), even the ones supposedly too old for new tricks.
Now, are these indexes perfect proxies for actual token spending and GPU pricing? No, of course not (for both better and worse). But, they’re certainly not nothing, and the story they’re telling isn’t FUD.
One persistent, but still under-the-radar, observation about all this Capex and reindustrialization more generally, is that it’s still somewhat narrow, especially when it comes to rebuilding the domestic manufacturing base.
Generally speaking, you’d think that if there was a big surge in demand for a thing, followed by a big surge in prices, then the market response would be to increase supply. Increasing supply can come via two levers: more capacity and more utilization (or some combination of both). If the customer demands more, then either build more factories or crank up the ones you’ve got to 11. That’s pretty simple, so far as it goes.
When it comes to the key components of AI Capex, that’s sort of what’s happened, but not really, and not across the board.
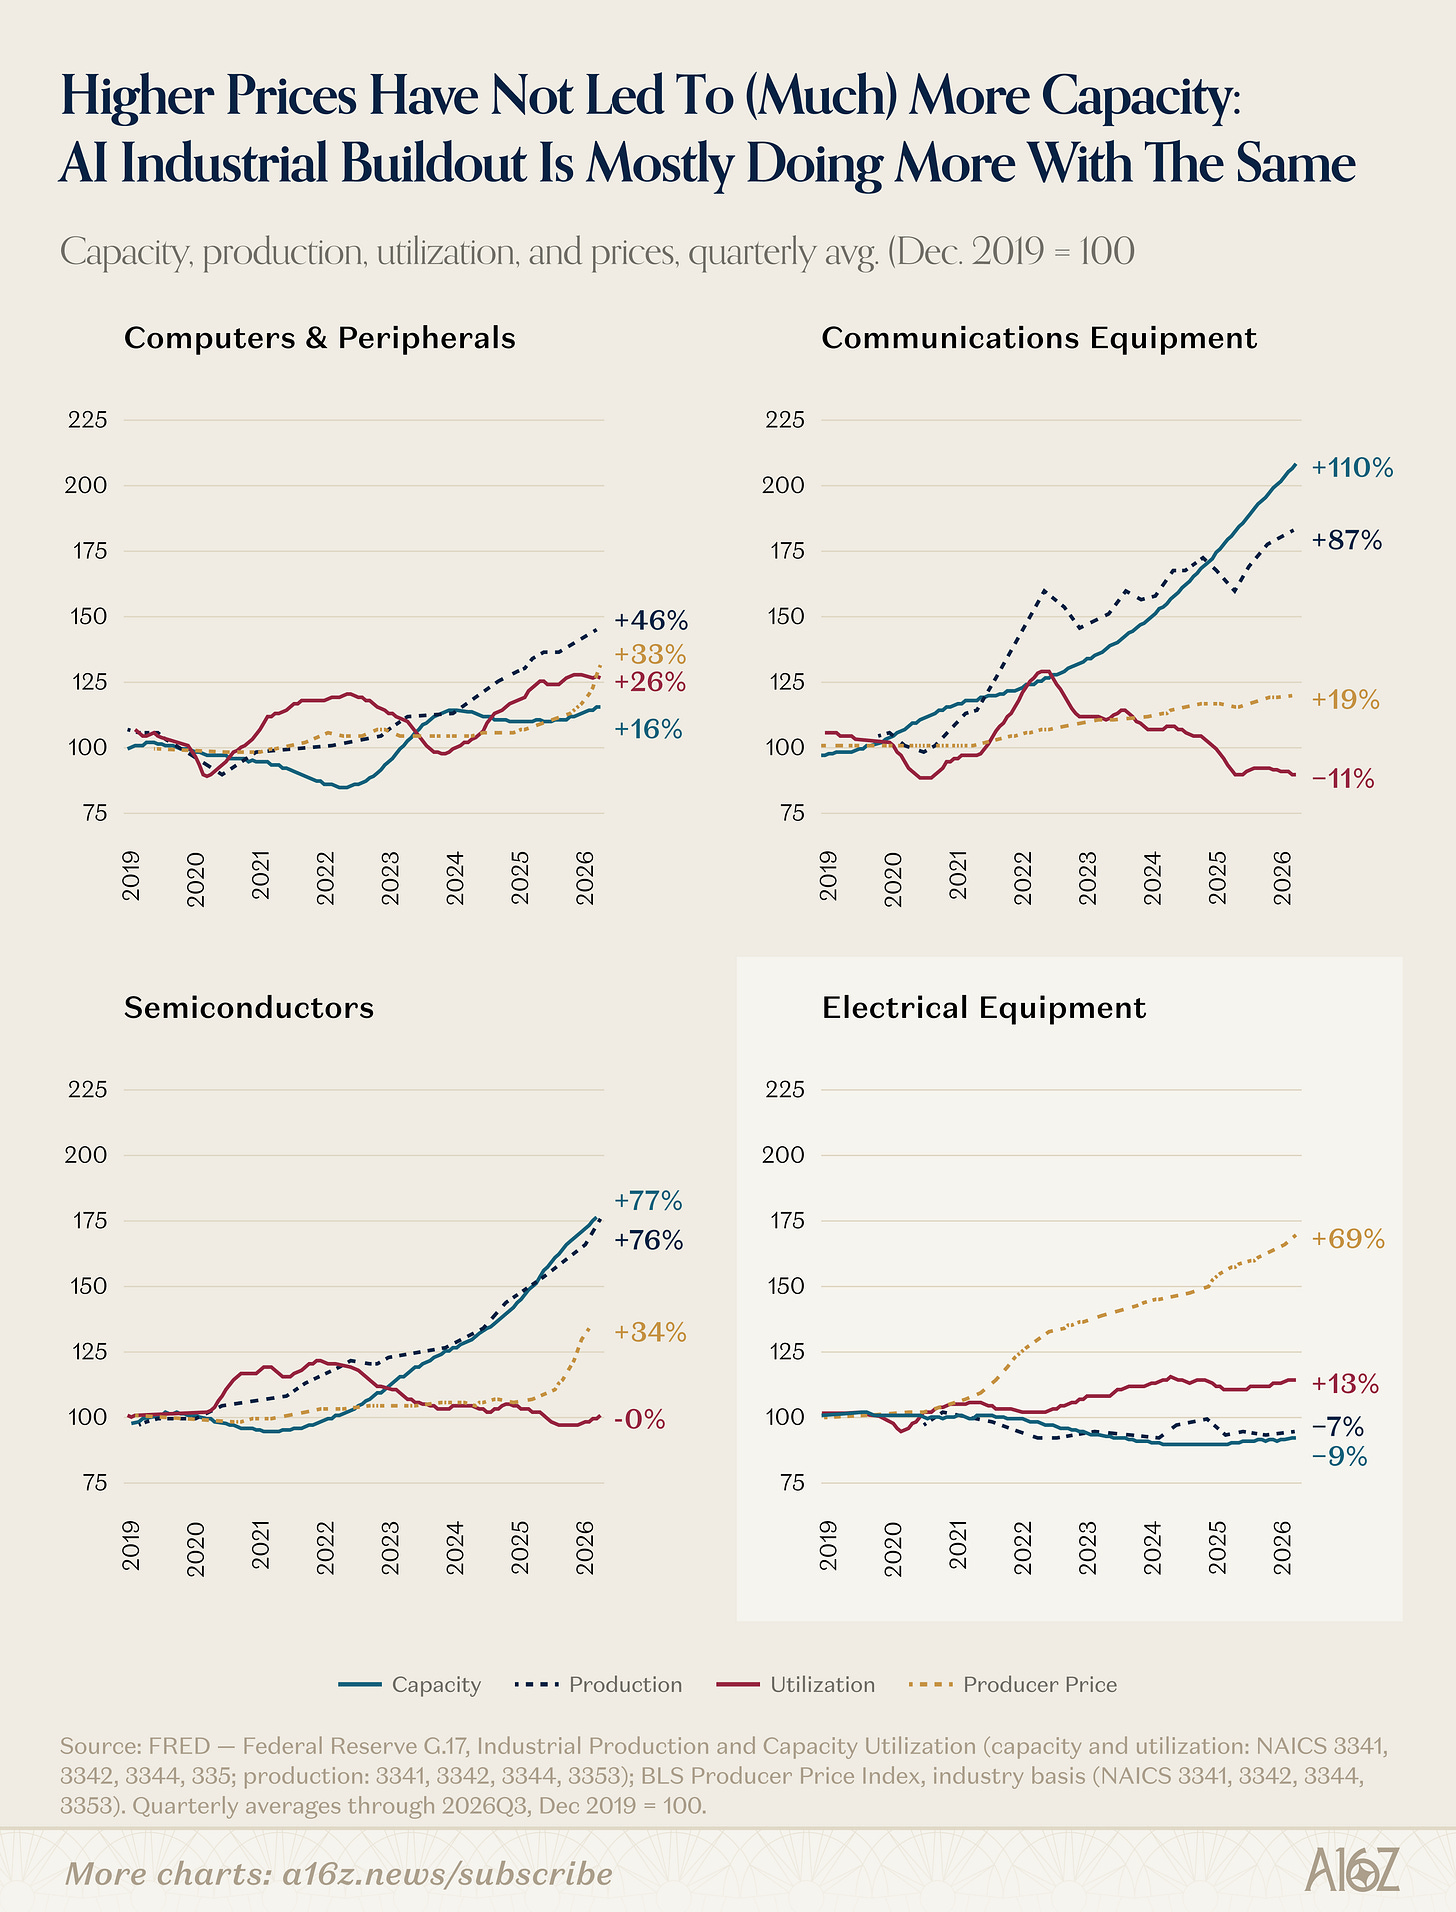
- Computer capacity and utilization have both increased, leading to an even bigger leap in production;
- Communications had a big surge in capacity, with a drop in utilization, leading to a big lift in production (and presumably something of a glut in capacity);
- Semis added a lot of capacity, but no additional utilization, meaning all the production increases were driven by the former;
- Finally, the big outlier is electrical equipment, where prices have surged the most, but capacity has actually declined, leading to a modest drop in domestic production (despite an increase in utilization).
It’s a somewhat odd thing, that with the exception of comms, the domestic manufacturing response to a surge in demand (and prices) has mostly been to try and squeeze more water from the stone, rather than bring more supply capacity online—no sector more so than the makers of switchgear, etc. that’s required for the grid-glowup to power those GPUs and the electrification of everything.
Electrical equipment makers have basically said “Oh, there’s a historic backlog on electrical equipment and prices are through the roof? Yeah, we’re gonna sit this one out.”
Unsurprisingly, if domestic production lags behind, then the supply shortfall has to be filled from overseas:
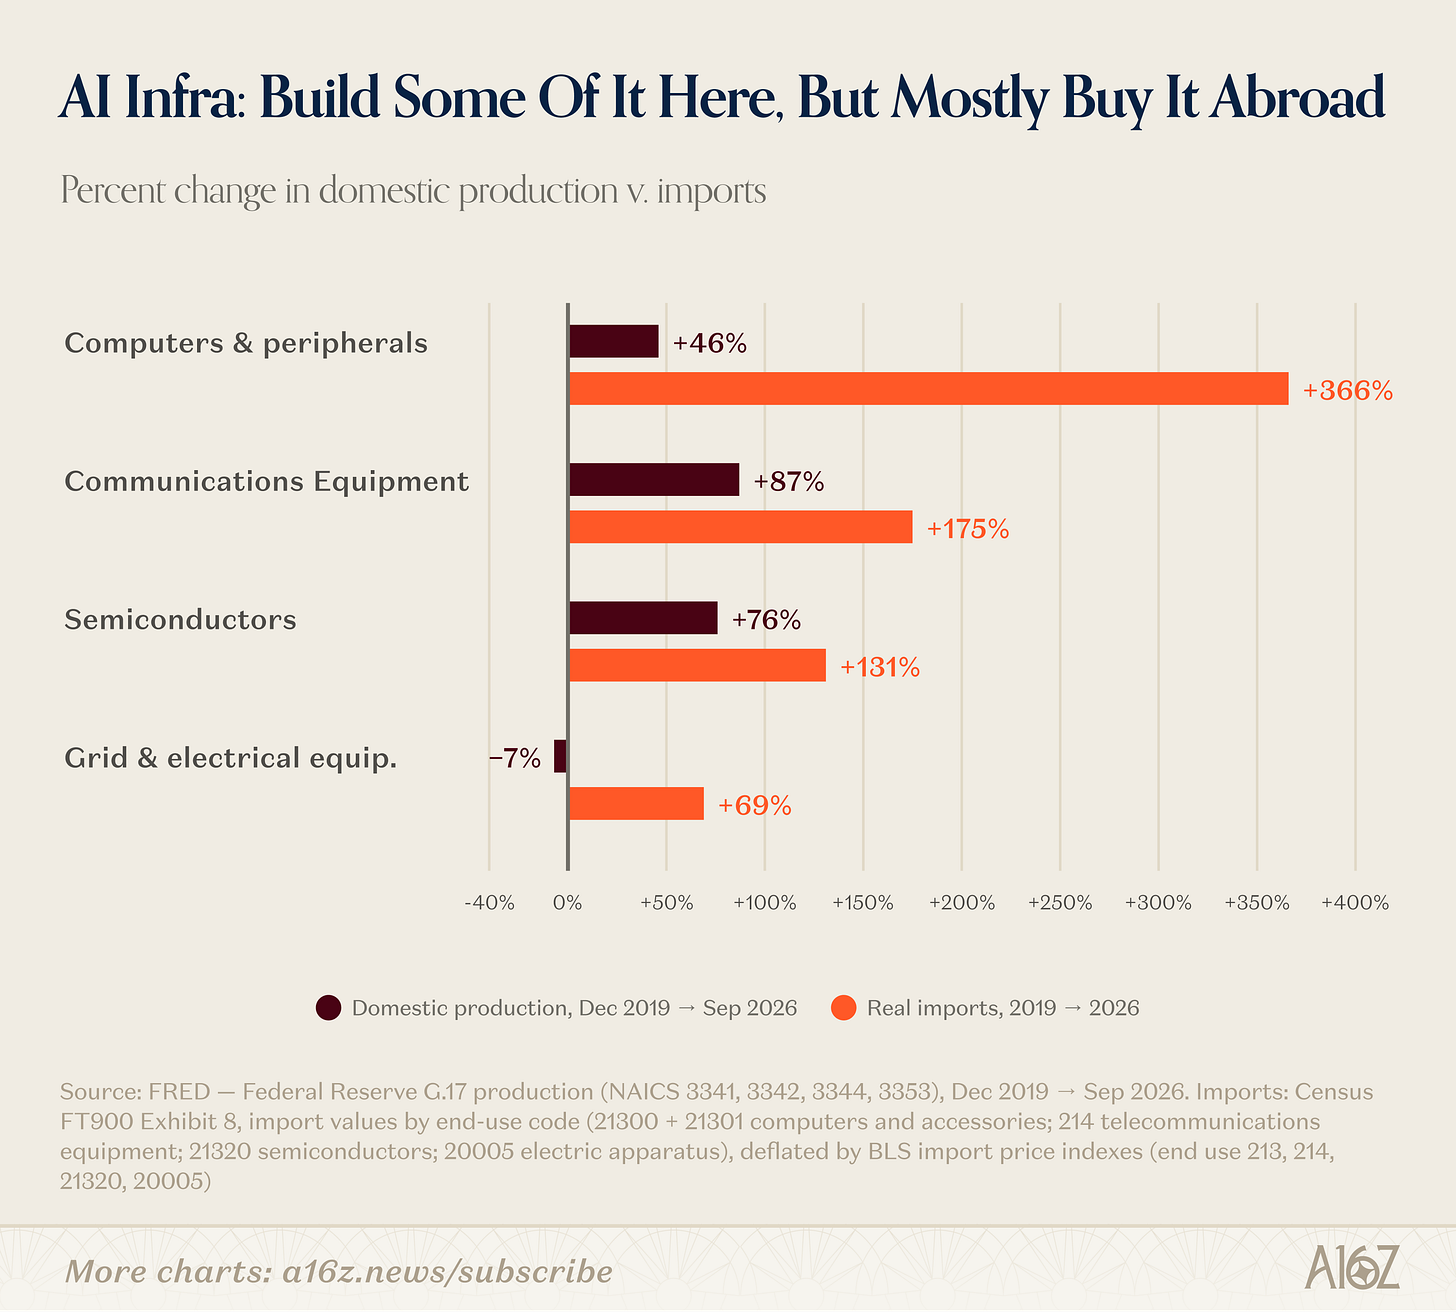
The increase in imports for all four of these Capex-critical categories has far outpaced the increase in domestic production (as measured by their dollar values).
It seems that, for whatever reason, the cost and risk of bringing more domestic production online has simply outweighed the historic onslaught of demand. Or, perhaps, domestic firms simply don’t think they can compete with offshore alternatives. But either way, faced with the largest buildout since the railroads, the industrial base has mostly responded with a “do a bit more (and sometimes a little less) with what we’ve got” approach.
As an aside, and perhaps related to the core capacity problem, it’s not just the factories that are doing more with the same. It’s also the peopleworkingat the factories, where (by and large), the extra output is coming from existing workers working more, rather than more workers (on net):
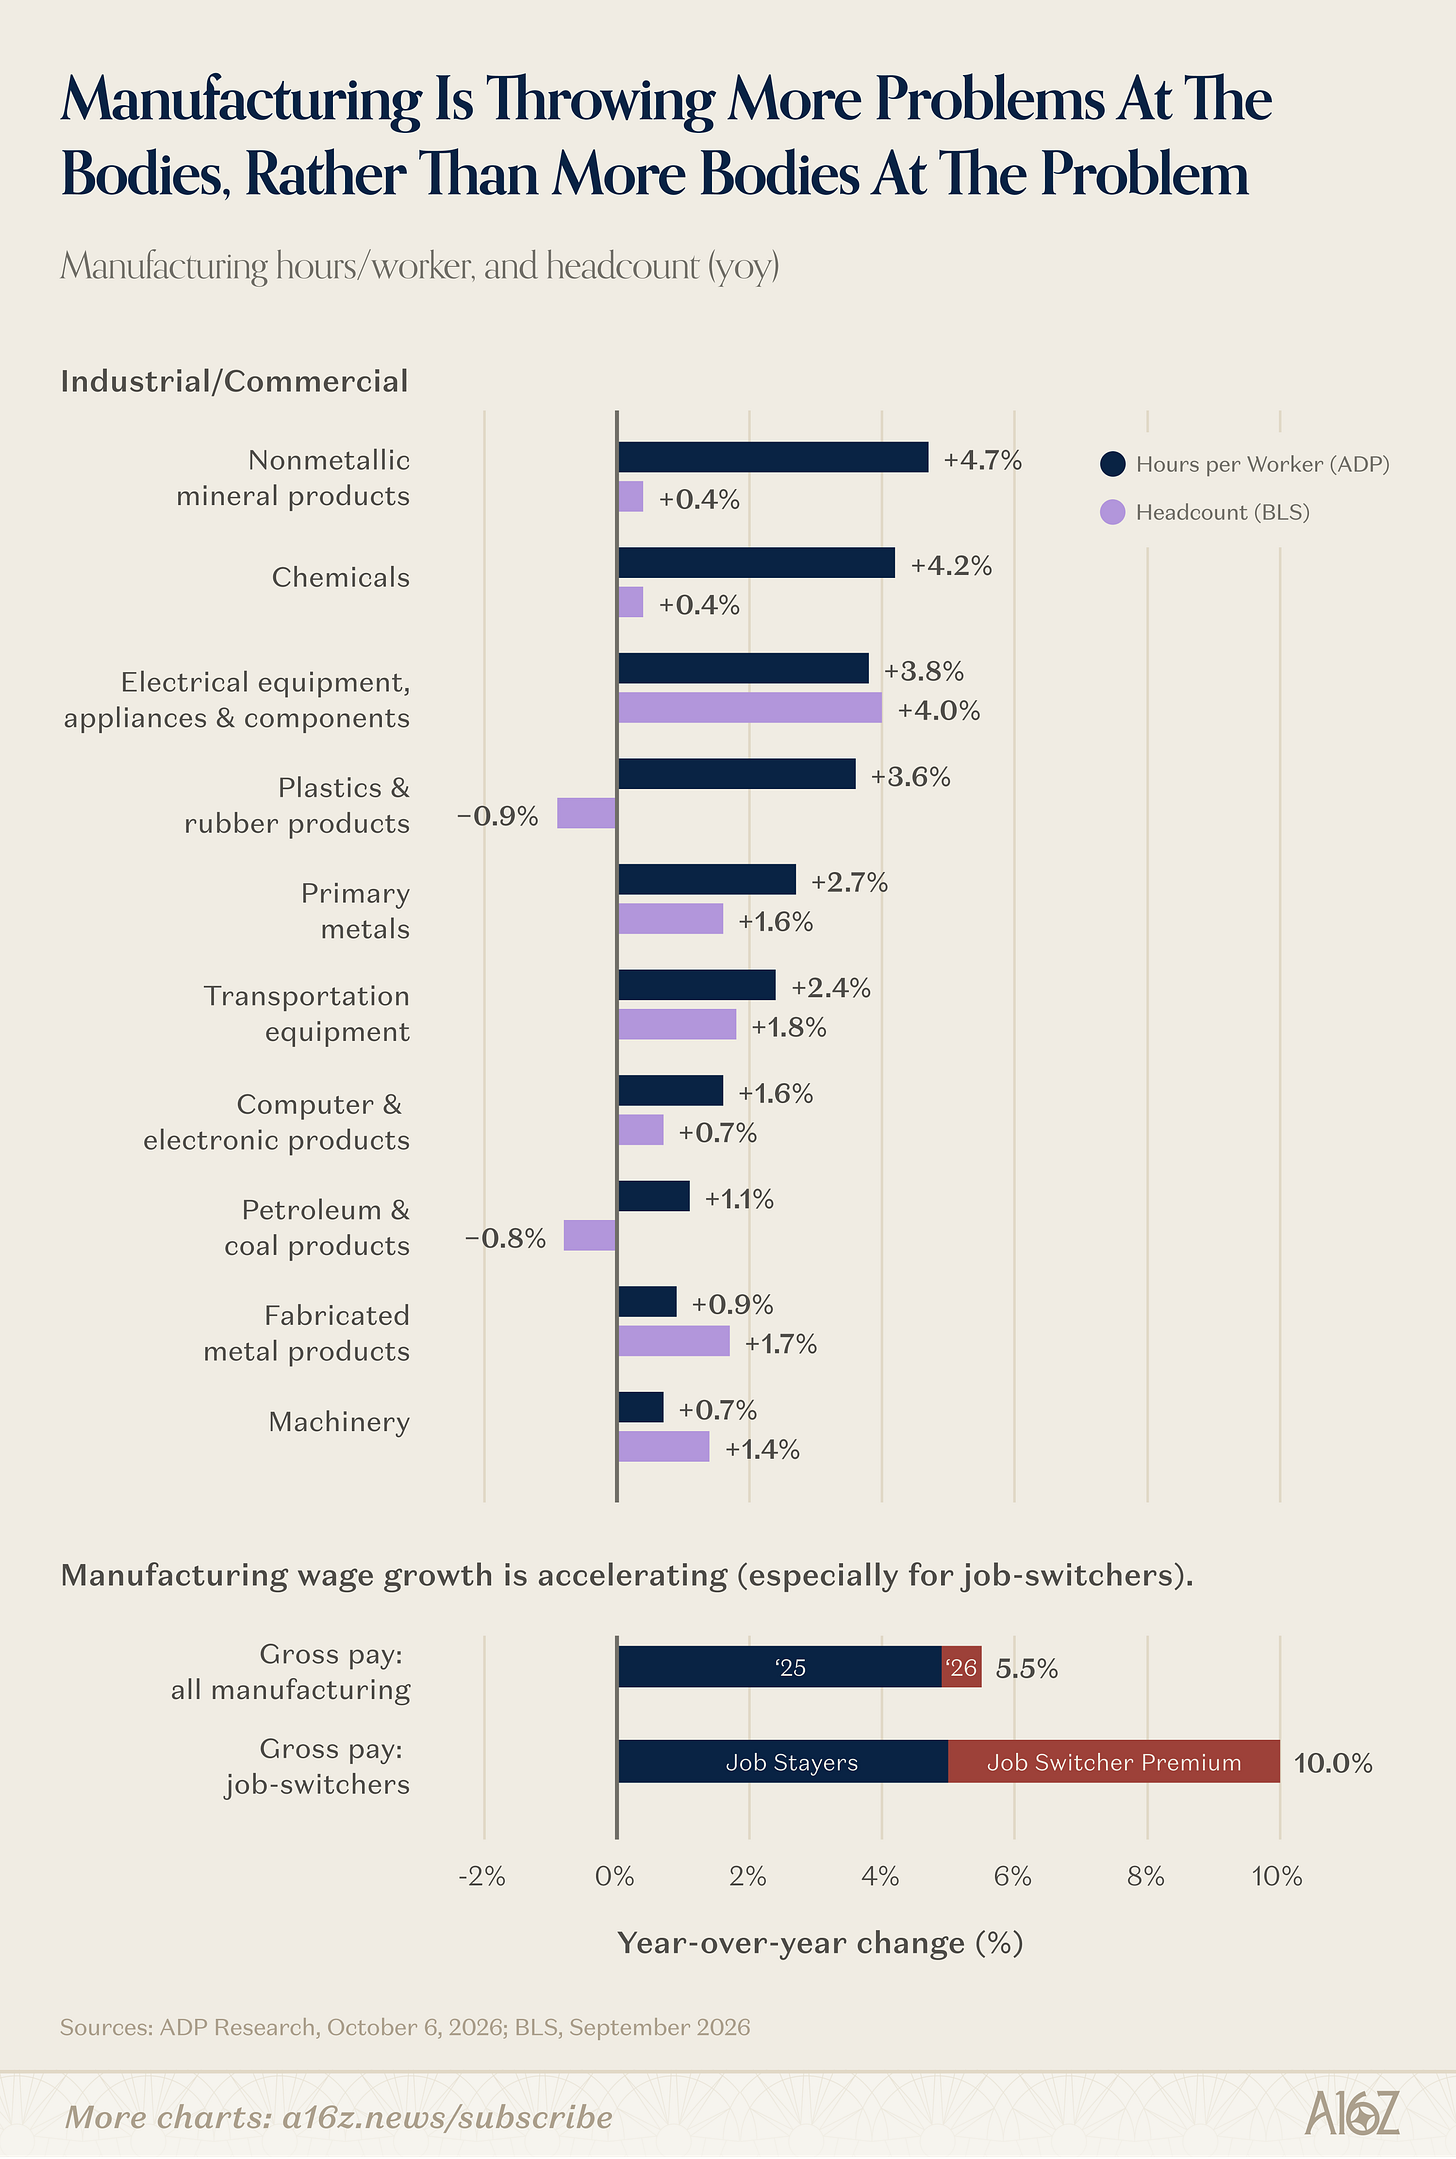
Per data from ADP, weekly hours/worker for the AI buildout sectors have grown substantially—more so than other sectors, and generally more so than headcount itself (which has also grown, but not as much). In other words, rather than throw more bodies at the problem, manufacturers are generally throwing more at the bodies that they’ve already got.
Part of that might be a productivity story, where the same number of workers can produce more than before, but it’s also likely a deeper problem: there’s a shortage of people to do the work. That firms are bidding on a scarce supply of skilled labor is reflected in rising gross pay for manufacturing, and a whopping 5pp wage-growth premium for job-switchers over job-stayers—when job-switchers are getting big relative pay increases, it usually reflects a bidding war.
The doomer cry for an AI Jobs Apocalypse has quieted somewhat since the early days, but it’s a heckuva thing if one of the main bottlenecks to hastening the compute-revolution turns out to be a shortage of people to do the work.
Charts has variously observed that contra an undifferentiated-SaaSpocalypse, the market has actually been rather discerning. For software that has real or perceived tailwinds, performance has been pretty strong. For everyone else, it’s been a bumpy ride.
For most of the year, one of the standout software categories has been cyber . . . but over the last couple of weeks, the bloom has come off the rose, at least a little:
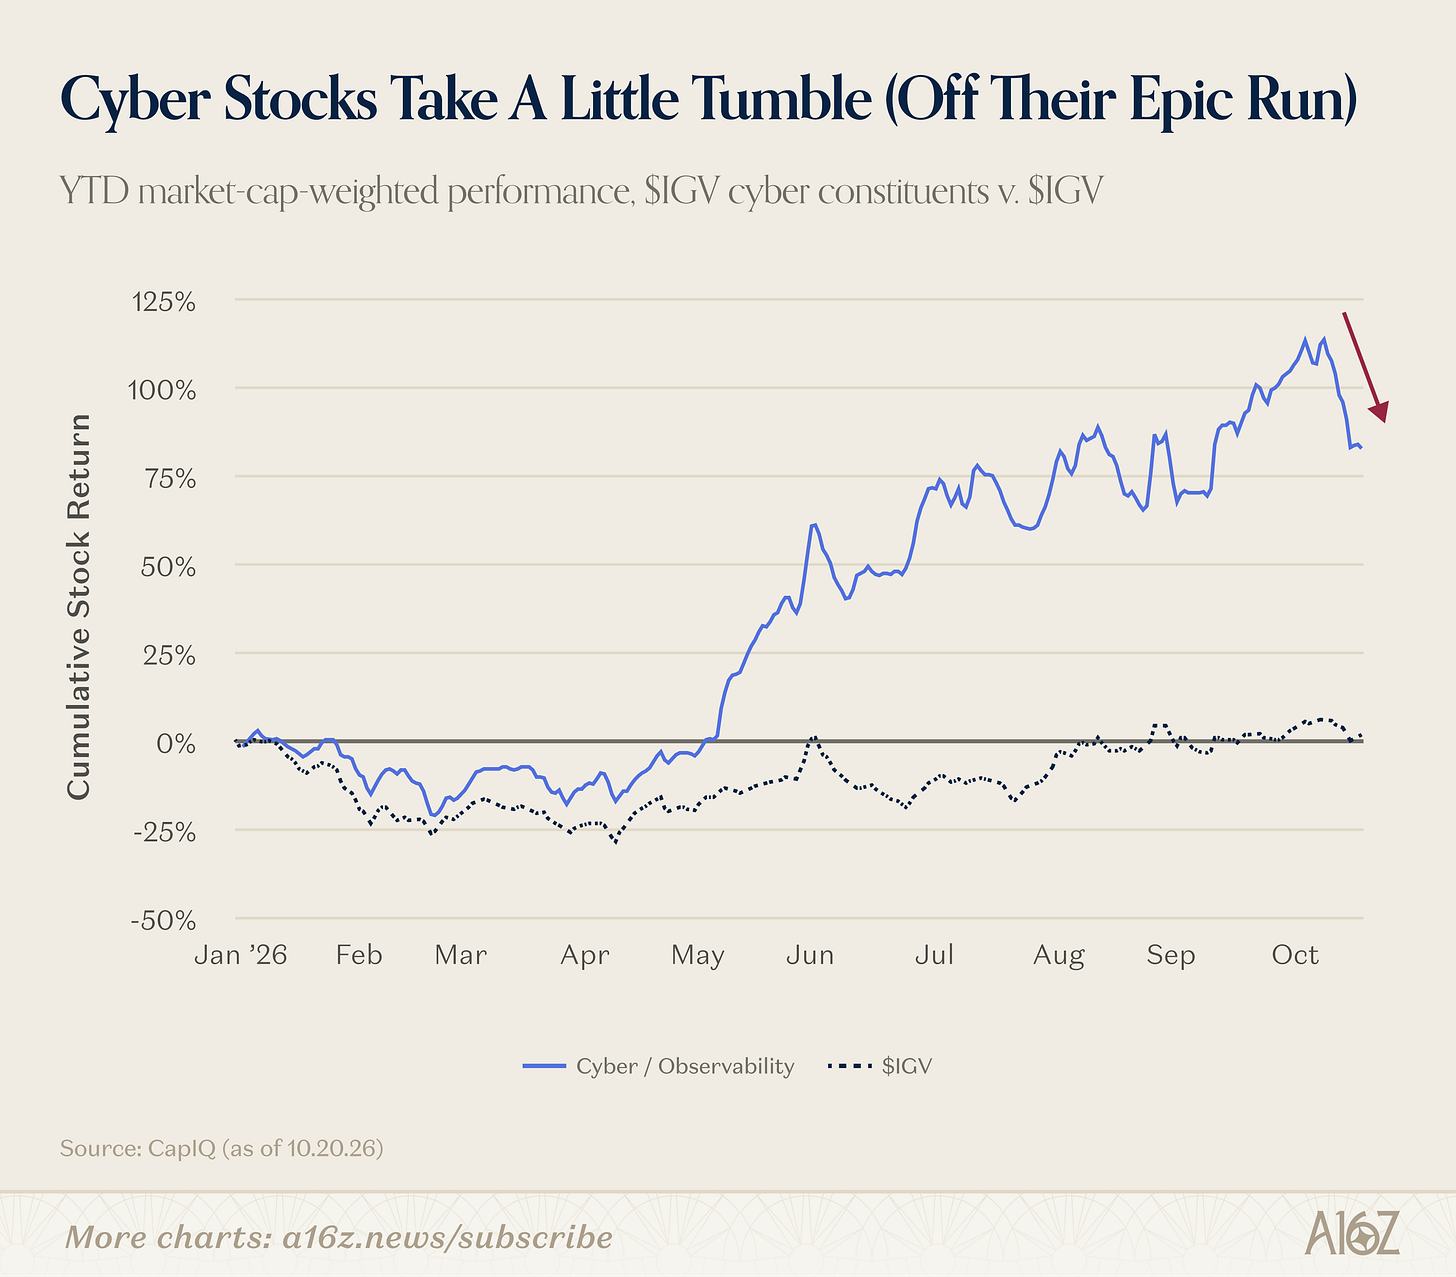
Cyber stocks in the $IGV have still had a very good year, but since October they’ve sold off substantially—with the rest of the market, only more so.
Why have cyber stocks sold off? Only Mr. Market can say, but perhaps perceived tailwinds aren’t as compelling as they once were, and actual tailwinds are the new hurdle.
As it turns out, for however much cyber is supposed to benefit from the AI-driven proliferation of cyber risk, actual revenue acceleration is few and far between:
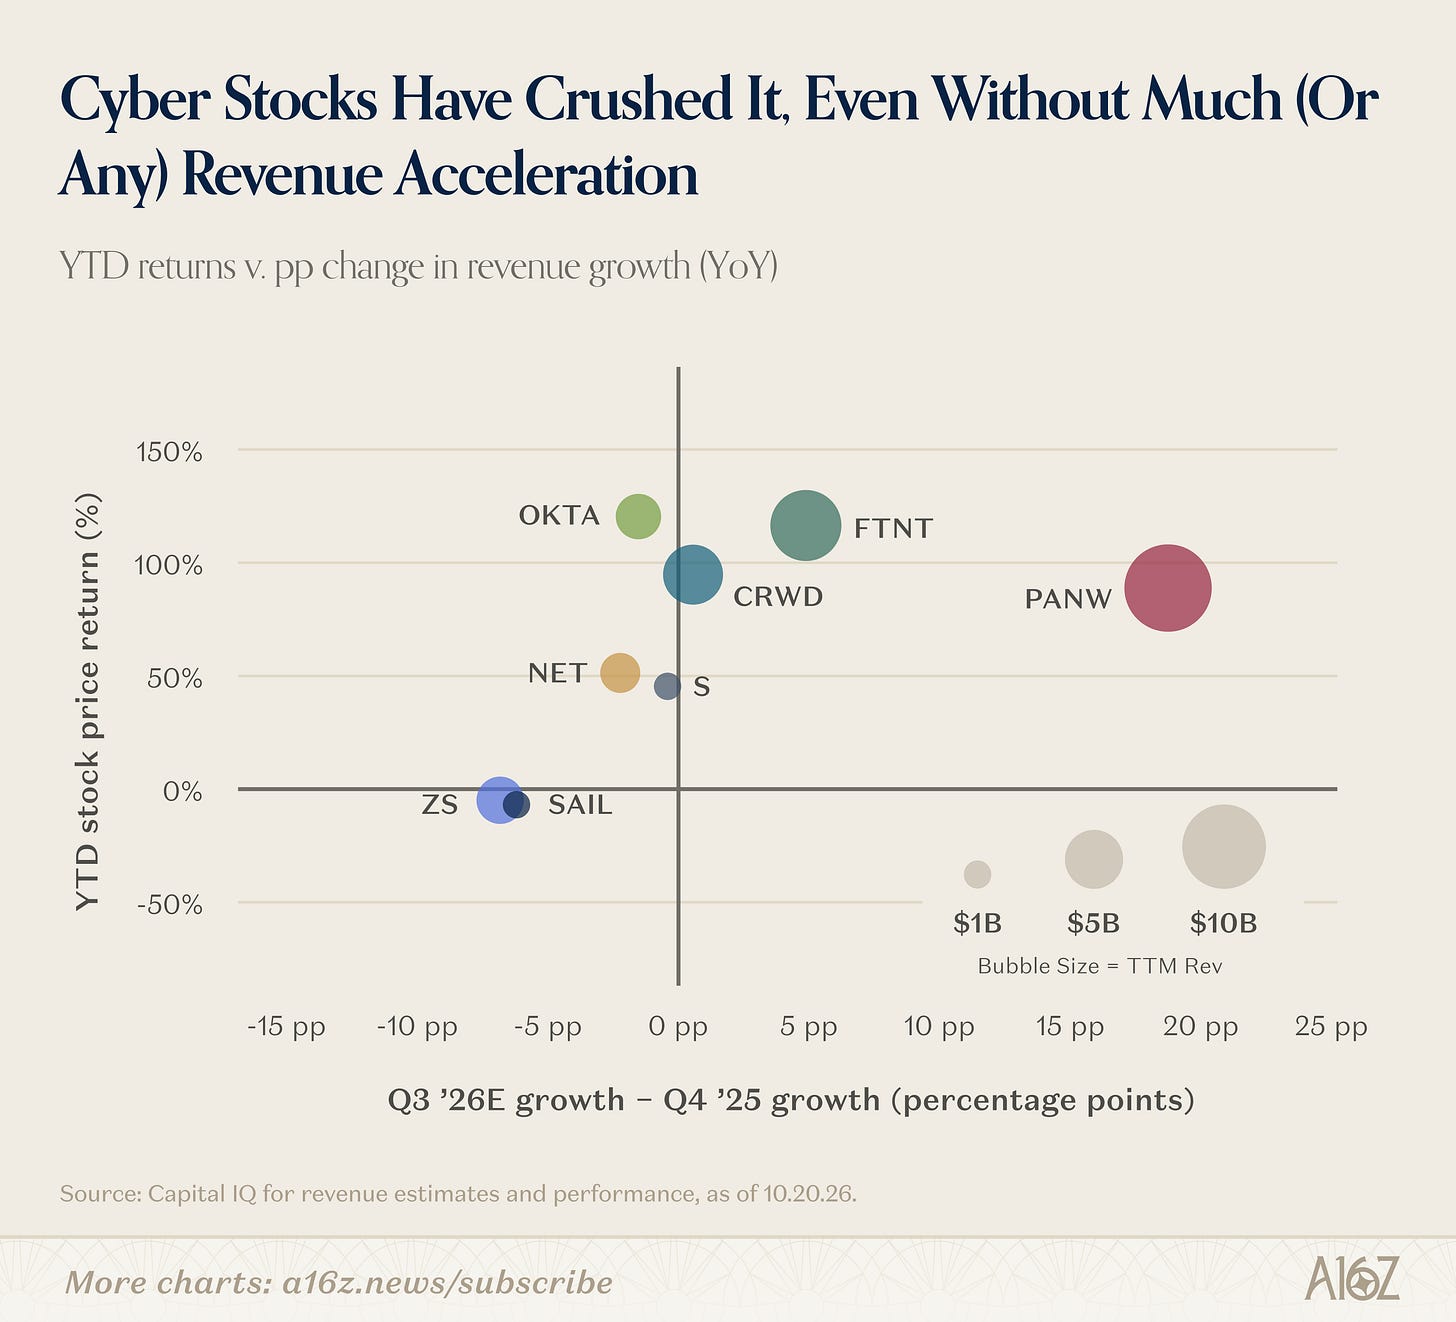
Of the biggest cyber and cyber-adjacent names, revenue growth has only increased a few percentage points (and in some cases, has gone backwards), even as performance has been upwards of ~125%. Palo Alto Networks is the revenue growth outlier, but most of that growth has been acquisition-driven.
Now, just because growth isn’t there yet, doesn’t mean it’s not on the way. Maybe it is, and maybe it isn’t, but in a SaaS-Prove-It regime, Mr. Market may not have the patience it once did.
For what it’s worth, according to the cyber companies themselves, there is some evidence that AI may be helping things along:
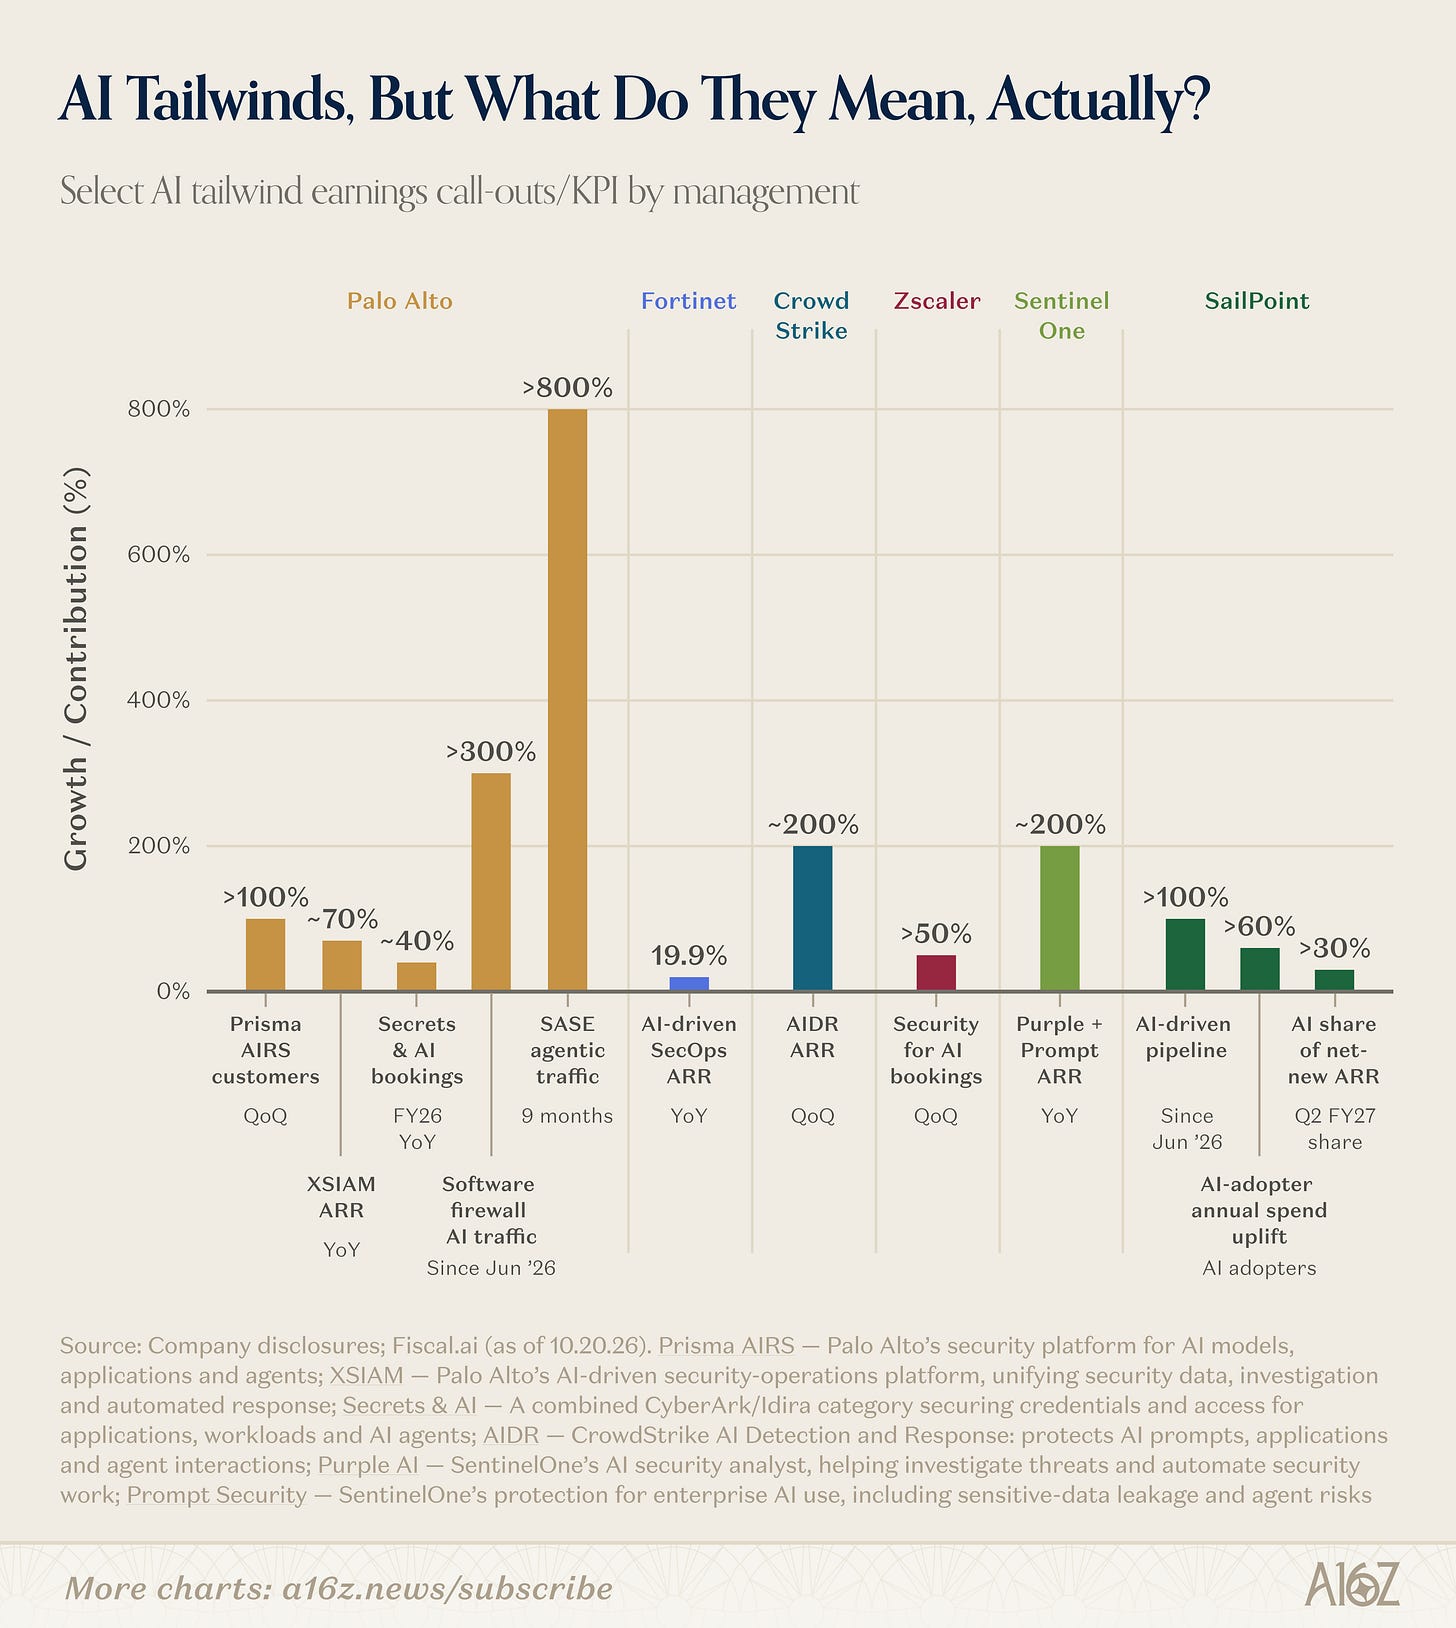
These KPIs are non-standardized, and there’s no real longer-term series to infer a trend, but it’s at least a valiant ~5-shot Codex effort to see what Cyber has cooking from an AI front.
>800% agentic traffic in just 9 months . . . that sounds like a lot? ~200% ARR growth for SentinelOne’s Purple AI and Prompt Security (whatever those are) isn’t bad, either, but presumably it’s still too small to move the overall needle by much.
Only time will tell whether AI turns Cyber into a growth machine (or a replacement cycle), but like all the other software cos, Cyber will have to prove-it, soon enough.

This newsletter is provided for informational purposes only, and should not be relied upon as legal, business, investment, or tax advice. Furthermore, this content is not investment advice, nor is it intended for use by any investors or prospective investors in any a16z funds. This newsletter may link to other websites or contain other information obtained from third-party sources - a16z has not independently verified nor makes any representations about the current or enduring accuracy of such information. If this content includes third-party advertisements, a16z has not reviewed such advertisements and does not endorse any advertising content or related companies contained therein. Any investments or portfolio companies mentioned, referred to, or described are not representative of all investments in vehicles managed by a16z; visit https://a16z.com/investment-list/ for a full list of investments. Other important information can be found at a16z.com/disclosures. You’re receiving this newsletter since you opted in earlier; if you would like to opt out of future newsletters you may unsubscribe immediately.
No posts